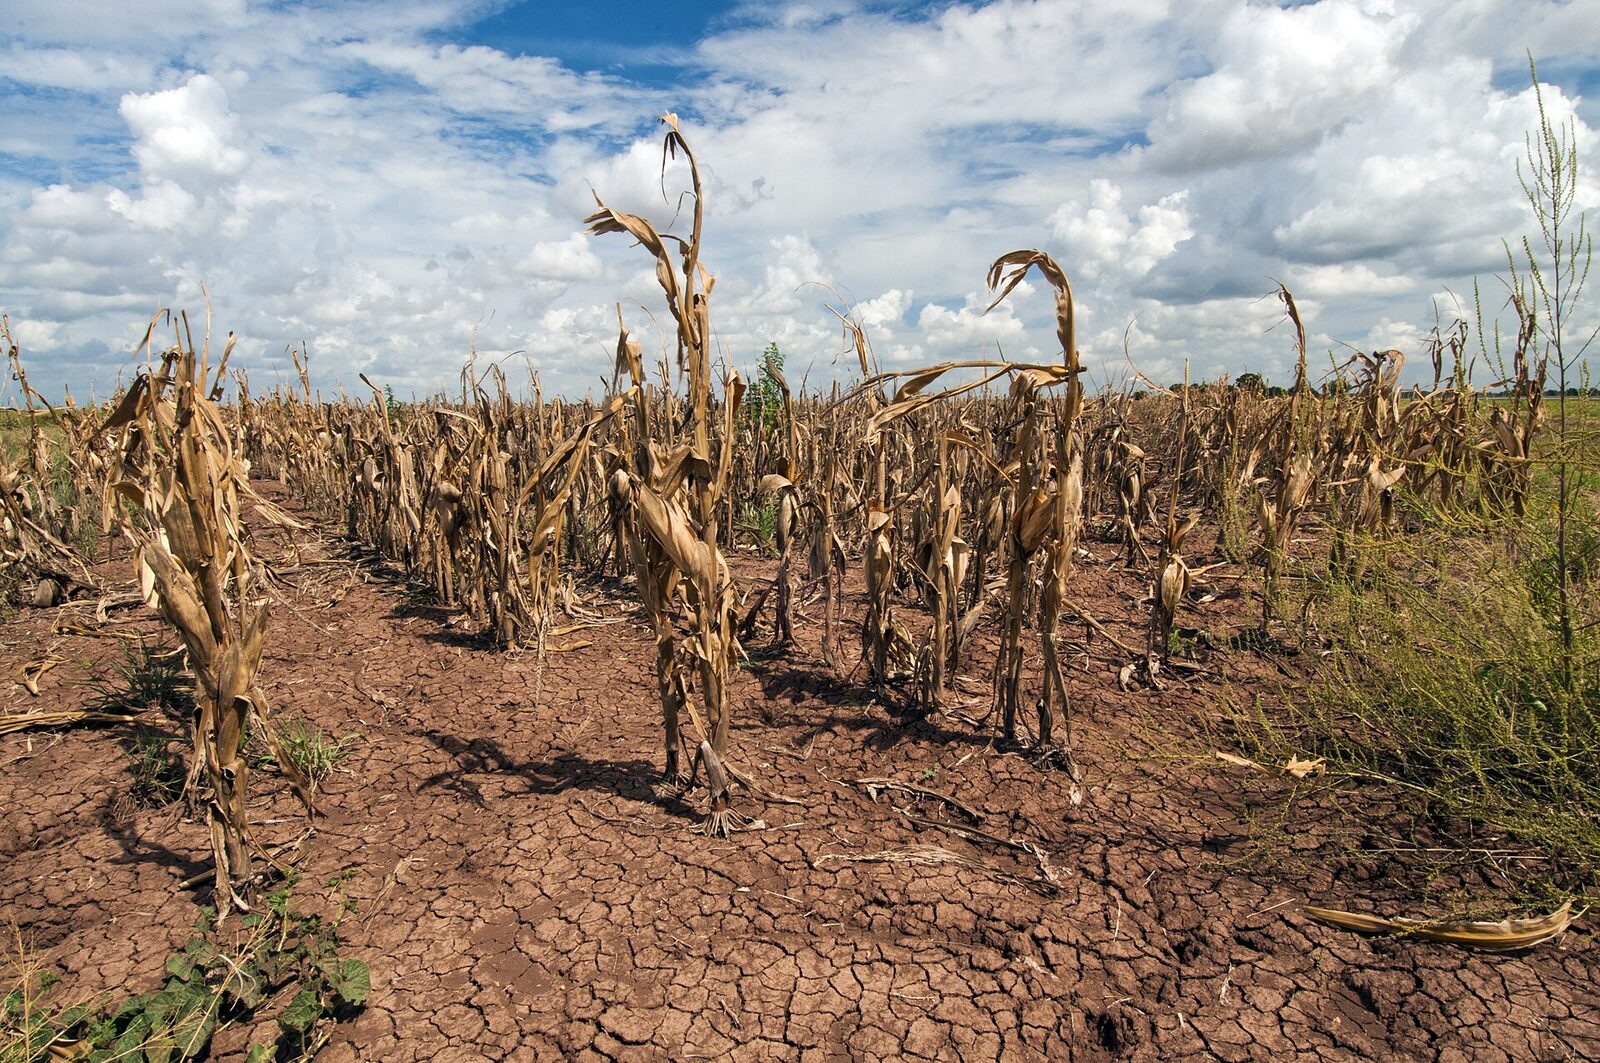
A Câmara dos Deputados aprovou a Medida Provisória 1376/26, que prevê a renegociação de dívidas rurais de produtores prejudicados por duas ou mais quebras de safra causadas por eventos climáticos extremos entre 2019 e 2025, com taxas entre 6% e 12% ao ano. Segundo a Agência Câmara, a MP perde a vigência nesta quarta-feira (11) e ainda precisa ser votada pelo Senado.
O texto resultou de negociações entre o governo e o setor agropecuário em torno do Projeto de Lei 5122/23, que, pelo acordo, não foi a voto. A MP foi aprovada na forma do substitutivo do relator, deputado Paulo Pimenta (PT-RS), que prorrogou de maio para outubro de 2026 a data de referência da inadimplência que pode ser renegociada.
Quem pode renegociar
Podem usar as linhas de crédito produtores rurais e cooperativas de produção cujas perdas tenham reduzido em pelo menos 30% a renda bruta agropecuária esperada para a safra ou atividade financiada. Nas áreas da Superintendência de Desenvolvimento da Amazônia (Sudam), do Nordeste (Sudene) e do Centro-Oeste (Sudeco), a exigência cai para 25%.
A quebra de safra e a perda de renda dependem de laudo de profissional habilitado. O laudo pode ser coletivo para micro, mini, pequenos e médios produtores e para operações do Pronaf e do Pronamp. Entram como eventos climáticos enxurradas, alagamentos, inundações, granizo, chuvas intensas, tornados, ondas de frio, geadas, vendavais, secas e estiagens. Também será possível refinanciar perdas de receita por queda nos preços de venda dos produtos financiados.
Juros, limites e prazos
- Pronaf: até R$ 400 mil, com juros de 6% ao ano.
- Pronamp (mini, pequenos e médios produtores): até R$ 2 milhões, com juros de 9% ao ano.
- Demais produtores: até R$ 4 milhões, com juros de 12% ao ano.
Os limites são cumulativos por mutuário, somando dívidas em um ou mais bancos. O prazo de reembolso é de até oito anos, com dois anos de carência em que o produtor paga só os juros. Quem passar do limite do Pronaf ou do Pronamp pode contratar uma operação adicional com a taxa da faixa seguinte.
Para quem teve perdas em três ou mais safras entre 2019 e 2025, com redução de pelo menos 40% da renda bruta (35% nas áreas da Sudam, Sudene e Sudeco), as condições são mais favoráveis: até R$ 500 mil a 5% ao ano no Pronaf, até R$ 2,5 milhões a 8% no Pronamp e até R$ 8 milhões a 11% para os demais, com prazo de até dez anos.
O prazo para contratar, que era de 120 dias a partir da publicação da MP (até 12 de novembro), passou a ser de 120 dias depois da regulamentação da futura lei. Nos empréstimos com recursos dos fundos constitucionais, como o FCO, os encargos serão bancados pelos próprios fundos, que mantêm suas regras de risco, juros e limites.
Que dívidas entram
- Custeio, comercialização e industrialização já renegociados e com parcelas em atraso.
- Investimento vencido ou a vencer entre 1º de janeiro de 2024 e 31 de dezembro de 2026, contratado até 31 de dezembro de 2025.
- Custeio, comercialização e industrialização contratados até 31 de dezembro de 2025, com inadimplência a partir de janeiro de 2024 mantida em 31 de agosto de 2026.
- Capital de giro contratado até 31 de dezembro de 2025, nas mesmas condições de atraso.
Não podem ser refinanciadas dívidas inscritas na Dívida Ativa da União nem operações feitas com recursos do Fundo Social ou da MP 1314/25, salvo exceções previstas no texto. As renegociações não impedem novos empréstimos nem levam o nome do produtor a cadastros restritivos. Os bancos também poderão prorrogar por até 30 dias parcelas de contratos em dia de quem se enquadrar nas regras.
Fundo garantidor e CPR
Para cobrir a inadimplência das novas operações, a MP autoriza a União a participar como cotista de um fundo garantidor privado, com produtores e instituições financeiras. Um regulamento definirá o aporte da União, os limites de garantia e as operações cobertas.
O texto também autoriza bancos a comprar Cédulas de Produto Rural (CPR) com liquidação financeira para quitar ou amortizar CPR emitida até 31 de dezembro de 2025 em favor de bancos, cooperativas, fornecedores de insumos, cerealistas e outras empresas que compram ou armazenam produtos agropecuários. A nova cédula terá prazo de até oito anos.
Quem usar laudo ou documento falso para comprovar perda pode perder o benefício, ter de devolver os valores e ficar até cinco anos sem acesso a crédito rural subvencionado. O profissional que assinar o laudo responde solidariamente pelos danos.
A MP aprovada inclui ainda temas fora do agro, como regras para subprodutos do tabaco, free shops e dívidas do antigo Sistema Financeiro da Habitação.